

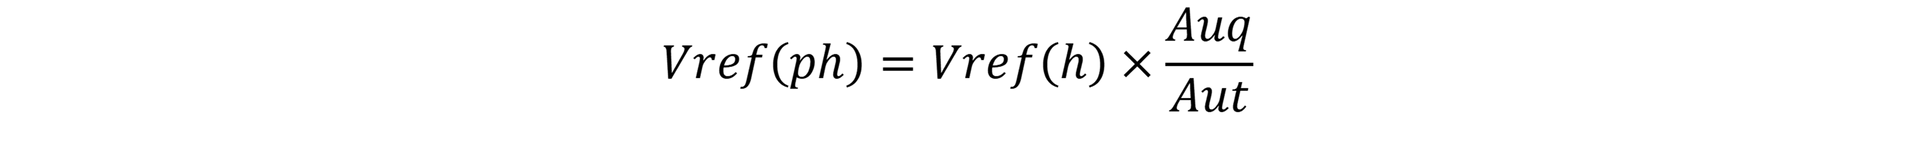
Todos os anos, a chegada da Proposta do Orçamento do Estado (Proposta de Lei n.º 110/XVII/2.ª) gera a mesma inquietação entre os empresários das pequenas e médias empresas: quanto me vai custar o próximo ano em salários, impostos e burocracia? Com uma estimativa de inflação de 2,3% e a subida prevista do Salário Mínimo Nacional (RMMG) para os 970€ em 2027, a pressão sobre a tesouraria das PME continua a exigir um planeamento cirúrgico. No entanto, a proposta para 2027 traz um alívio importante nas obrigações declarativas e renova incentivos estratégicos para premiar equipas e proteger empresas em anos menos favoráveis. Para que a sua empresa não seja apanhada desprevenida, preparámos um guia claro sobre o que realmente muda na contabilidade e na fiscalidade em 2027 e como se deve preparar desde já. 1. Alívio Burocrático: Faturas em PDF, Inventários e SAF-T Para o dia a dia administrativo e contabilístico das PME, a grande novidade é o adiamento de várias obrigações que ameaçavam aumentar os custos operacionais e de software: Faturas em PDF continuam válidas: Até 31 de dezembro de 2027, as faturas em formato PDF continuam a ser aceites e consideradas faturas eletrónicas para todos os efeitos fiscais. Faturação eletrónica ao Estado adiada para PME: As micro, pequenas e médias empresas continuam dispensadas da faturação eletrónica no âmbito da contratação pública até 31 de dezembro de 2027. Dispensa dos Inventários Valorizados: Ficam dispensados de comunicar inventários valorizados todos os sujeitos passivos relativamente a 2026, bem como todas as empresas que não estejam obrigadas a inventário permanente relativamente ao período de 2027. SAF-T da Contabilidade só em 2029: A submissão do ficheiro SAF-T (PT) da contabilidade (para pré-preenchimento dos anexos A e I da IES) volta a ser adiada, aplicando-se apenas aos períodos de 2028 e seguintes (a entregar em 2029). 2. Salários e Prémios: A regra passa para os 4,5% (mas atenção às restrições) Se pretende aumentar salários ou atribuir prémios à sua equipa em 2027 sem ser esmagado pela carga fiscal, a fasquia exigida pelo Estado desce ligeiramente dos 4,6% para os 4,5% : Incentivo à Valorização Salarial (IRC): As empresas que aumentem a retribuição base anual média em, pelo menos, 4,5% continuam a poder majorar esses custos em sede de IRC (nota: este benefício cessa a sua vigência a 31 de dezembro de 2027). Prémios e Gratificações de Balanço isentos de IRS e TSU: Mantém-se a possibilidade de pagar prémios de produtividade, desempenho, participações nos lucros ou gratificações de balanço (para trabalhadores ou membros de órgãos estatutários) isentos de IRS e de Segurança Social, até ao limite de 6% da retribuição base anual do trabalhador. Nota: Existem muitas restrições que bloqueiam o benefício nas PME que fazem com que muitas empresas não possam beneficiar destes regimes 3. IRC: O travão ao agravamento das Tributações Autónomas Num cenário económico exigente, ter um ano de prejuízo fiscal já é suficientemente duro para a tesouraria de uma pequena empresa sem que o Estado agrave a fatura das viaturas, ajudas de custo ou despesas de representação. A proposta do OE 2027 mantém a suspensão do agravamento de 10 pontos percentuais nas taxas de Tributações Autónomas para empresas com prejuízo fiscal em 2027, desde que se verifique uma destas condições: A empresa esteja no ano de início de atividade ou num dos dois anos seguintes; ou Tenha obtido lucro tributável num dos três anos anteriores e tenha entregado dentro do prazo a Modelo 22 e a IES relativas aos dois anos anteriores. 4. Oportunidade: Casa para trabalhadores com benefício a dobrar Para as empresas que enfrentam dificuldades em recrutar ou reter talento devido ao custo da habitação, o OE 2027 propõe um incentivo fiscal muito atrativo durante o ano de 2027: Isenção para o trabalhador: A atribuição de casa de habitação permanente fornecida pela empresa (rendimento em espécie) fica isenta de IRS e de contribuições para a Segurança Social, até ao valor limite das rendas previsto no Programa de Apoio ao Arrendamento. Bónus no IRC para a empresa: Se a sua empresa detiver, adquirir, construir ou reconverter imóveis para habitação dos colaboradores ao abrigo deste regime, pode aplicar uma quota de depreciação correspondente ao dobro da taxa máxima fiscal permitida. A linha vermelha: Este regime não pode ser aplicado a sócios ou sócios-gerentes que detenham, direta ou indiretamente, 10% ou mais do capital social ou dos direitos de voto da empresa. 5. Outros apoios e atualizações de impacto Alívio no IRS e Mínimo de Existência: Os escalões de IRS são atualizados em 3,88%, acompanhados de uma ligeira redução das taxas normais até ao 6.º escalão, enquanto o valor de referência do mínimo de existência sobe para os 13.580€. Setor Agrícola e Transportes: Mantém-se para 2027 a isenção de IVA em adubos, fertilizantes, farinhas, cereais, sementes, rações e garrafas de vidro, bem como o regime extraordinário de apoio à produção agrícola e o subsídio ao gasóleo colorido e marcado para pequenos agricultores e pescadores. Investimento e IMT: O SIFIDE II (incentivo à Investigação e Desenvolvimento) é prorrogado por mais um ano (até 2027) e os escalões de IMT sofrem uma atualização de 2,3% para acomodar a inflação. Como deve a sua empresa preparar-se desde já? O sucesso fiscal em 2027 não se decide quando entrega o IRC, mas sim nas decisões de gestão que toma no arranque do ano. Para proteger a sua tesouraria e aproveitar todas as oportunidades legais, recomendamos três passos imediatos: Simular o Orçamento Salarial de 2027: Com o Salário Mínimo a apontar para os 970€, calcule desde já o impacto na sua folha salarial e avalie se um ajuste estruturado de 4,5% na média da empresa lhe permite desbloquear a isenção de IRS e Segurança Social nos prémios anuais sem incumprir as regras dos escalões mais baixos. Garantir o Cumprimento Declarativo: Lembre-se que um único atraso na entrega da Modelo 22 ou da IES faz a sua empresa perder a proteção contra o agravamento de 10 pontos percentuais nas Tributações Autónomas caso tenha um ano de prejuízo. Planear a Distribuição de Gratificações: Se pretende atribuir prémios aos colaboradores ou à gerência com isenção até 6% da remuneração base, a estrutura salarial tem de ser desenhada logo no primeiro trimestre para garantir que todos os requisitos do artigo 19.º-B são cumpridos ao cêntimo. Antes de fechar o orçamento da sua empresa para o próximo ano ou de definir os aumentos salariais da sua equipa, contacte o nosso gabinete. A nossa equipa de Contabilidade está disponível para simular o impacto do OE 2027 no seu negócio e garantir que paga apenas o imposto estritamente necessário. Fale connosco. O Resumo das Diferenças (2026 vs. Proposta 2027) Para uma análise rápida de gestão, eis como os principais indicadores evoluem:
Resumo: O Instituto do Emprego e Formação Profissional (IEFP) abriu um novo período de candidaturas para as medidas de estágio profissional "Estágios INICIAR" e "Estágios +Talento". As empresas têm até 7 de dezembro de 2026 para submeter os seus processos, vigorando a regra de fecho antecipado por esgotamento orçamental. Conheça as condições de acesso e a estrutura dos apoios financeiros. A atração e integração de novos quadros constitui um dos desafios mais relevantes para a expansão e competitividade das PMEs. Através dos programas de estágios profissionais apoiados pelo IEFP, as entidades empregadoras podem acolher técnicos e quadros qualificados usufruindo de comparticipações financeiras sobre a bolsa mensal de estágio, subsídio de alimentação e encargos com acidentes de trabalho. A nova fase concursal iniciou-se a 12 de outubro de 2026 e estende-se até às 18h00 de 7 de dezembro de 2026, salvo se a dotação orçamental for atingida antes dessa data. Comparativo das Medidas de Estágio Estágios INICIAR Público-Alvo: Desempregados inscritos no IEFP detentores do nível 4 ou 5 do Quadro Nacional de Qualificações (QNQ). Foco Estratégico: Capacitação e acolhimento de técnicos operacionais e intermédios. Duração: 6 meses (12 meses apenas para pessoas com deficiência). Apoios Incluídos: Comparticipação financeira na bolsa mensal, subsídio de alimentação e seguro de acidentes de trabalho. Critério de Dotação: Sujeito a encerramento antecipado por esgotamento da verba nacional. Prazo: 12 de outubro a 7 de dezembro de 2026 (às 18h00). Estágios +Talento Público-Alvo: Níveis 6, 7 e 8 do QNQ (Licenciaturas, Mestrados e Doutoramentos). Foco Estratégico: Inovação, transição digital e reforço da gestão estratégica e I&D. Duração: 6 meses (12 meses apenas para pessoas com deficiência). Apoios Incluídos: Comparticipação financeira expressiva na bolsa mensal, subsídio de alimentação e seguro de acidentes de trabalho. Critério de Dotação: Sujeito a encerramento antecipado por esgotamento da verba nacional. Prazo: 12 de outubro a 7 de dezembro de 2026 (às 18h00). Requisitos de Acesso para as Empresas Para que a candidatura seja admitida pela comissão técnica do IEFP, as empresas promotoras devem cumprir cumulativamente os seguintes critérios: Encontrar-se legalmente constituídas e ativas; Ter a situação tributária perfeitamente regularizada perante a Autoridade Tributária e a Segurança Social; Não apresentar situações de incumprimento ou mora injustificada junto de organismos públicos de financiamento e do próprio IEFP; Dispor de condições físicas, tecnológicas e de tutoria pedagógica para acompanhar o estagiário ao longo do projeto. Apoio da Consultoria da Cooperate Business Por se tratar de um processo em que a celeridade de submissão e a conformidade do dossier determinam o sucesso da aprovação, a Cooperate Business assegura um serviço completo de assessoria executiva: Validação de Elegibilidade: Análise da regularidade da entidade empregadora e enquadramento do perfil pretendido; Estruturação do Plano de Estágio: Conceção do plano de formação e metas operacionais alinhadas com as exigências do IEFP; Submissão e Tramitação: Gestão da candidatura na plataforma oficial e resposta célere a pedidos de esclarecimento; Gestão de Reembolsos: Apoio no reporte administrativo mensal para a libertação regular das verbas de comparticipação. Para analisar o enquadramento da sua empresa ou iniciar a instrução da sua candidatura antes do limite orçamental, contacte a nossa equipa de consultores através do e-mail clientes@cooperate.pt ou pelo telefone (+351) 211 955 270 .
Se acompanha as notícias, é provável que tenha ouvido falar de uma nova legislação que altera radicalmente as regras para os operadores de TVDE. Entre empresários, gerou-se um alarme compreensível sobre a viabilidade legal das viaturas que têm na rua. A nova Lei n.º 59/2026 decreta o fim de uma das práticas mais comuns e convenientes no setor: a utilização de veículos através de contratos de comodato. Para que a sua empresa não seja apanhada desprevenida, preparámos um guia claro sobre o que realmente muda, quais os prazos de adaptação em vigor e como se deve preparar. O que acontece na prática? Até agora, muitos operadores construíam as suas frotas com viaturas pertencentes a terceiros, legalizando a operação de forma rápida através de um contrato de comodato (um empréstimo gratuito). A nova lei proíbe expressamente o recurso a esta figura para a atividade de TVDE, exigindo que as frotas comprovem risco empresarial. A sua empresa será forçada a substituir estes vínculos pela aquisição direta, pelo Leasing ou pelo Renting. Na contabilidade, o impacto é imediato e transformador. A substituição de contratos gratuitos por contratos comerciais obriga ao pagamento de rendas, o que altera por completo a estrutura do balanço e os rácios financeiros da sua empresa. O Prazo de Transição: Até ao final do ano A restrição não se aplica apenas às novas matrículas, mas a todas as viaturas que já se encontrem a operar. A lei estabeleceu um regime transitório máximo de 120 dias, a contar da sua entrada em vigor (1 de setembro de 2026), para a regularização de toda a frota. Isto significa que a sua empresa tem apenas até ao final do ano para converter todos os comodatos em vínculos comerciais legais. O risco de bloqueio imediato pelas plataformas O legislador não deixou espaço para a informalidade e colocou o ónus da fiscalização do lado das próprias plataformas (como a Uber ou a Bolt). Assim que o período transitório terminar, as plataformas são obrigadas a verificar a legalidade dos vínculos de cada viatura. Qualquer carro que permaneça registado com base num contrato de comodato será bloqueado e desligado da aplicação. O Resumo das Diferenças Para uma decisão rápida, eis como as duas figuras se comparam frente a frente: O que é na prática? Contrato de Comodato (Ilegalizado): Empréstimo gratuito da viatura Renting / Leasing (Obrigatório): Contrato comercial de aluguer ou locação financeira Aplicação Atual Contrato de Comodato (Ilegalizado): Expressamente proibido no TVDE Renting / Leasing (Obrigatório): Aprovado e exigido por lei Impacto na Tesouraria Contrato de Comodato (Ilegalizado): Nulo (sem mensalidade) Renting / Leasing (Obrigatório): Exige o pagamento de rendas fixas mensais Onde fica no Balanço? Contrato de Comodato (Ilegalizado): Sem impacto direto Renting / Leasing (Obrigatório): Aumenta os custos operacionais (Renting) ou o Ativo/Passivo (Leasing) Como deve a sua empresa preparar-se desde já? O tempo em que a estrutura da frota era decidida de forma informal chegou ao fim. Para proteger a sua empresa de coimas e litígios, é fundamental adotar as seguintes medidas: Auditoria à Frota de TVDE: Identifique de imediato todos os veículos operados pela sua empresa que não sejam vossa propriedade nem estejam ao abrigo de um contrato de locação financeira ou aluguer operacional. Avaliação do Impacto na Tesouraria: Calcule o impacto que as novas rendas de renting ou leasing terão nos custos fixos e na dedução mensal de impostos. Antecipar a Burocracia Financeira: A aprovação de contratos de crédito (Leasing/Renting) junto dos bancos e locadoras demora tempo. Inicie a alteração dos contratos antes que o prazo de 120 dias expire e os bloqueios entrem em vigor. Antes de avançar para a assinatura de novos contratos ou proceder a qualquer transferência, contacte o nosso gabinete. A nossa equipa de Contabilidade está disponível para auditar os seus processos e classificar a operação da forma mais vantajosa para os seus impostos. Fale connosco.
Construir a própria casa é o projeto de uma vida, mas a fatura dos impostos sempre pesou de forma desproporcional na autoconstrução. Com a entrada em vigor do novo Pacote Habitação (Decreto-Lei n.º 97/2026), o cenário mudou: o Estado criou um regime de restituição parcial do IVA suportado por particulares na construção da sua própria casa. Na prática, o Estado compromete-se a devolver-lhe a diferença entre o IVA normal (23%) que pagou ao empreiteiro e a taxa reduzida (6%). Contudo, não basta guardar faturas numa gaveta. Este é um benefício fiscal exigente, com limites de valor e exclusões que requerem planeamento desde o primeiro dia de obra. Eis as regras para garantir que recebe este reembolso do Fisco. 1. Quem tem direito e qual o teto máximo? Este regime é exclusivo para pessoas singulares (particulares) que atuem fora do âmbito de uma atividade empresarial ou profissional. O imóvel a construir tem de ser obrigatoriamente destinado a Habitação Própria e Permanente (HPP). Para evitar subsidiar habitações de luxo, o legislador impôs um limite de "valor moderado": o custo total (Valor de Aquisição do Terreno + Custos de Construção) ou o Valor Patrimonial Tributário final (o que for mais alto) não pode exceder os 660.982€. Se a sua moradia ultrapassar este limite, perde o direito a qualquer devolução. 2. O grande alerta: O que conta para o reembolso? O maior risco para as famílias na autoconstrução é assumirem que podem ir comprando materiais no retalho para deduzir o IVA. A lei é taxativa: O que é elegível: Apenas o IVA (a 23%) suportado em faturas de serviços de empreitada emitidas por construtores, devidamente comunicadas no e-fatura. O que fica de fora: A aquisição isolada de materiais de construção (se for o proprietário a comprá-los diretamente na loja) não dá direito a restituição. O mesmo se aplica a meras obras de reabilitação (o regime exige construção nova ou demolição total prévia). 3. As regras de permanência (O Período de Fidelização) À semelhança do que acontece com o regime de mais-valias, o Estado exige provas reais de que a casa é para habitação da família. Após a emissão do documento de início de utilização pela Câmara Municipal, o proprietário tem de cumprir dois prazos: Tem seis meses para afetar o imóvel a sua HPP, o que é comprovado pela alteração do domicílio fiscal nas Finanças. Terá de manter essa morada fiscal e residir na casa durante um período mínimo de 12 meses (salvo raras exceções ligadas a alterações súbitas do agregado familiar, como divórcios ou aumento do número de filhos). O incumprimento destas regras dá à Autoridade Tributária o poder de lhe exigir a devolução total do dinheiro restituído, com juros. 4. Como e quando pedir o dinheiro de volta? Não tem de esperar pelo IRS. O pedido de restituição é feito exclusivamente online, numa área específica do Portal das Finanças, e tem um prazo limite: 12 meses após a emissão da documentação relativa ao início de utilização do imóvel. No momento do pedido, terá de anexar a identificação do imóvel, os contratos de empreitada celebrados (que têm de ser redigidos a escrito), o comprovativo do valor do terreno e todas as faturas dos custos. Se o processo estiver bem instruído, a Autoridade Tributária tem 150 dias para lhe depositar o reembolso do IVA diretamente no seu IBAN. Se está a planear a autoconstrução da sua casa, não assine os contratos com o seu construtor sem consultar. A forma como os materiais e a mão de obra são faturados fará a diferença entre reaver dezenas de milhares de euros ou perder o benefício.
A nova legislação da habitação (Decreto-Lei n.º 97/2026) não mexeu apenas no IVA e no IRS. O Imposto Municipal sobre as Transmissões Onerosas de Imóveis (IMT) sofreu uma das reformulações mais pragmáticas dos últimos anos, desenhada para desincentivar a especulação externa, acelerar a cobrança do Estado e premiar a aquisição a custos controlados. Se está a planear comprar ou vender casa, ou se tem clientes estrangeiros no seu portefólio imobiliário, estas são as três alterações críticas que vão impactar a tesouraria do seu próximo negócio. 1. O travão aos Não Residentes (Taxa fixa de 7,5%) O legislador criou um claro desincentivo à compra de casas por investidores estrangeiros. Na aquisição de prédios urbanos ou frações destinadas exclusivamente a habitação por parte de adquirentes não residentes, passa a aplicar-se invariavelmente a taxa máxima de 7,5%. Na fase inicial da compra, não há direito a isenções ou reduções de taxas. No entanto, o Estado permite a anulação e a restituição do imposto pago em excesso se o comprador vier a cumprir um destes requisitos: Tornar-se residente fiscal em Portugal no prazo máximo de dois anos após a aquisição. Comprovar que já tinha sido considerado residente fiscal em Portugal no passado. Afetar o imóvel ao mercado de arrendamento habitacional com uma renda moderada (que não exceda os limites legais, cifrados nos 2.300€ mensais em 2026) no prazo de seis meses após a compra, e mantê-lo efetivamente arrendado por, pelo menos, 36 meses durante os primeiros cinco anos. Nestas situações de regularização, o proprietário tem seis meses (a contar da data em que se torna residente ou da data em que assina o contrato de arrendamento) para requerer a restituição da diferença do imposto à Autoridade Tributária. 2. O bónus para as Habitações de Custos Controlados (HCC) Em contrapartida ao agravamento do investimento externo, o diploma introduziu benefícios para quem adquire uma Habitação Própria e Permanente (HPP) classificada como Habitação de Custos Controlados. A aquisição fica isenta de IMT caso o valor do imóvel não exceda o limite do primeiro escalão de tributação (que, em 2026, se situa nos 330.539€). Se o valor de compra for superior a este patamar, o excedente beneficia das taxas reduzidas aplicáveis ao IMT Jovem. Existe ainda o direito a uma dedução à coleta do Imposto do Selo suportado na aquisição do imóvel. A "letra miúda" que não pode ignorar: para ter acesso a este benefício nas HCC, a lei dita que o comprador não pode ter sido titular do direito de propriedade (ou de qualquer figura parcelar desse direito) sobre qualquer imóvel habitacional nos três anos anteriores à data da compra. O mercado imobiliário em 2026 não deixa margem para improvisos na hora da escritura. Se está a estruturar a venda de uma carteira de imóveis para clientes estrangeiros ou a planear a sua própria aquisição e quer evitar surpresas com as novas taxas e prazos de liquidação, tenho um acompanhamento adequado na hora de adquirir o seu imóvel.
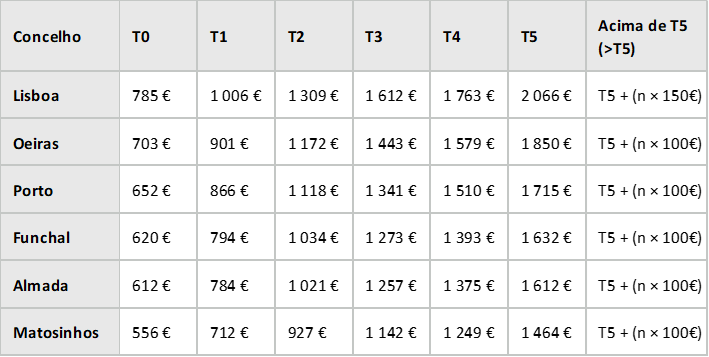
O custo das empreitadas tem sido um dos maiores estrangulamentos para quem promove e desenvolve projetos imobiliários. Com o objetivo de impulsionar a oferta, o novo Pacote Habitação (Decreto-Lei n.º 97/2026) introduziu uma medida de peso: a Verba 2.42 da lista I do Código do IVA, que permite aplicar a taxa reduzida (6%) em empreitadas de construção ou reabilitação. No entanto, baixar o imposto de 23% para 6% numa obra de centenas de milhares de euros não é automático. A Autoridade Tributária definiu regras estritas e linhas vermelhas que, se ultrapassadas, obrigam o promotor a devolver o imposto com juros. Se tem projetos na calha, eis o mapa para garantir esta poupança de forma segura: 1. O Destino e os Limites de Valor O seu edifício ou fração só tem direito à obra a 6% se for destinado a um de dois fins muito concretos: Venda para Habitação Própria e Permanente (HPP): O preço final de venda não pode ultrapassar o valor máximo do 2.º escalão do IMT, que em 2026 está fixado nos 660.982€. Arrendamento Habitacional: O valor da renda não pode ultrapassar 2,5 vezes o Salário Mínimo, o que equivale a um teto de 2.300€ mensais em 2026. (Nota: Se num mesmo edifício tiver apartamentos elegíveis e lojas comerciais, a taxa de 6% só se aplica à percentagem da empreitada correspondente à área habitacional elegível. O resto paga 23%.) 2. O Relógio dos Prazos Construir com IVA a 6% obriga a colocar o imóvel rapidamente no mercado. A partir do momento em que é emitido o documento de "início de utilização" pela Câmara Municipal, o relógio começa a contar: Tem 24 meses para efetuar a escritura de venda ou para fazer o primeiro contrato de arrendamento entrar em vigor. No caso do arrendamento, existe um "período de fidelização": a casa tem de estar efetivamente arrendada durante, pelo menos, 36 meses (seguidos ou interpolados) durante os primeiros 5 anos. 3. De quem é a culpa se as regras falharem? Esta é a dúvida que mais tem assustado os promotores imobiliários: E se eu construir a 6% e, no final, vender a casa a alguém que a transforma num Alojamento Local ou numa casa de férias? A lei foi cirúrgica a separar as águas: A culpa é do Promotor: Se vender a casa por mais de 660.982€, se falhar o prazo de 24 meses, ou se se esquecer de colocar expressamente na escritura que o imóvel foi construído ao abrigo da "Verba 2.42.1". Nestes casos, o promotor tem de entregar uma declaração de substituição e pagar ao Estado a diferença do IVA (dos 6% para os 23%), acrescida de pesados juros compensatórios. A culpa é do Comprador: Se o promotor cumprir os limites de preço e colocar tudo direito na escritura, mas o comprador falhar a promessa e não for lá morar num prazo de seis meses, o IVA da obra não é afetado. A penalização recai exclusivamente sobre o comprador, que sofrerá um agravamento do IMT correspondente a 10% do valor do imóvel. A Janela de Oportunidade: Para aproveitar este regime, o pedido de licenciamento (ou comunicação prévia) do seu projeto tem de dar entrada na Câmara Municipal entre 25 de setembro de 2025 e 31 de dezembro de 2029. A estruturação do IVA num projeto imobiliário dita, muitas vezes, a viabilidade de todo o negócio. Antes de arrancar com a sua próxima empreitada e de assinar contratos com os construtores, fale com a nossa equipa. Apoiamos a sua empresa em todo o planeamento orçamental e contabilístico para blindar o seu benefício fiscal.
A partir de agora, se a sua empresa adjudicar uma obra e o empreiteiro não tiver um alvará ou certificado de construção válido emitido pelo IMPIC, a regra de inversão do sujeito passivo de IVA (IVA - Autoliquidação) deixa de se aplicar. Esta é a mudança com maior impacto imediato no dia a dia e na tesouraria das empresas, trazida pelas novas regras do recém-aprovado Pacote Habitação (Decreto-Lei n.º 97/2026). Muitas empresas habituaram-se a faturar serviços de reparações, remodelações ou pinturas com a menção "IVA - Autoliquidação", mesmo não sendo formalmente empresas de construção. A Autoridade Tributária pôs um ponto final nesta prática. Para que a inversão do IVA aconteça — ou seja, para que o prestador fature sem IVA e o cliente assuma o apuramento do imposto —, o construtor tem obrigatoriamente de deter um alvará ou certificado de empreiteiro de obras públicas ou particulares. Se não o tiver, é obrigado a faturar com o IVA liquidado à taxa normal, obrigando quem adjudica a obra a pagar o imposto a pronto. A segunda grande novidade deste pacote legislativo é uma excelente notícia para quem se dedica à promoção imobiliária e ao arrendamento habitacional. Até aqui, por serem entidades que praticam apenas operações isentas (sem direito a deduzir IVA), estas empresas recebiam sempre as faturas das obras com o imposto liquidado pelo construtor. Com a nova lei, a inversão do sujeito passivo passa a aplicar-se também a estas empresas isentas, mas apenas num cenário muito específico: quando as empreitadas se destinarem a imóveis para venda (Habitação Própria e Permanente) ou para arrendamento habitacional enquadrados na nova taxa reduzida, a Verba 2.42. Na prática, isto significa que a obra tem de respeitar limites rigorosos de "valor moderado", como praticar rendas que não ultrapassem os 2.300€ mensais em 2026. Se a sua empresa de arrendamento adjudicar uma destas obras elegíveis: O construtor (munido do respetivo alvará) emite a fatura sem IVA, contendo a indicação "IVA - Autoliquidação". A sua empresa, apesar de não ter atividade sujeita a IVA, terá de submeter uma declaração periódica até ao final do mês seguinte para declarar e pagar essa autoliquidação ao Estado. A grande vantagem financeira é que este imposto passa a ser autoliquidado logo à nova taxa reduzida aplicável à Verba 2.42, baixando drasticamente o custo da obra. Estas regras entram formalmente em vigor a 1 de julho de 2026, mas podem ser aplicadas com efeitos retroativos a faturas emitidas desde 1 de janeiro de 2026, desde que exista acordo mútuo entre o empreiteiro e o cliente. Como as novas regras cruzam os limites de preços do mercado imobiliário com a exigência formal do alvará, uma autoliquidação indevida pode custar caro em coimas e juros compensatórios.
A máquina do Estado precisa de celeridade e o novo Decreto-Lei n.º 177/2026 vem responder a essa urgência com uma revisão profunda ao Código dos Contratos Públicos (CCP). Com o objetivo de reduzir a burocracia e estimular o investimento, o legislador elevou substancialmente os limiares que permitem às entidades públicas adjudicar contratos de forma mais rápida e simplificada. Se a sua empresa fornece bens, presta serviços ou executa obras para câmaras municipais, institutos públicos ou ministérios, as regras do jogo mudam radicalmente a partir de 1 de outubro de 2026. A diferença entre os limites antigos e os novos abre uma enorme janela de oportunidade. Eis o que muda na contratação: 1. Aquisição de Bens e Serviços Os tetos para a compra de equipamentos, material ou prestação de serviços (desde consultoria a limpezas) sofreram um aumento muito expressivo, permitindo ao Estado recorrer a convites diretos para valores muito superiores: Ajuste Direto (1 convite): O limite dispara dos anteriores 20.000€ para 75.000€. Consulta Prévia (Mínimo de 3 convites): O limite sobe de 75.000€ para 130.000€. 2. Empreitadas de Obras Públicas No setor da construção, a necessidade de acelerar a execução de projetos levou o legislador a multiplicar a margem para evitar os morosos concursos públicos: Ajuste Direto: Passa a ser possível escolher diretamente um empreiteiro para obras de valor inferior a 150.000€ (o limite anterior era de apenas 30.000€). Consulta Prévia: O Estado passa a poder convidar três empresas para obras cujo valor estimado fique abaixo de 1.000.000€ (um salto substancial face ao antigo teto de 150.000€). 3. A Nova "Consulta Prévia Especial" Para além da subida geral dos limites, o diploma introduziu um regime acelerado para projetos críticos e estratégicos. A nova "Consulta Prévia Especial" permite adjudicar contratos através de convite direto a, pelo menos, cinco entidades, para valores até 2.000.000€. Este teto excecional aplica-se exclusivamente a frentes de investimento rápido, tais como: Projetos financiados por fundos europeus. Promoção de habitação pública ou a custos controlados. Obras ou aquisições para o setor da saúde, lares e apoio social. Projetos de transformação digital (aquisição de software, equipamentos e serviços em cloud). 4. Menos papel: Dispensa de Contrato Escrito Para acompanhar a subida dos limites e garantir que a execução não esbarra na burocracia contratual, o legislador duplicou a margem em que não é exigida a redução do contrato a escrito: Bens e Serviços: O limite de isenção de contrato formal sobe de 10.000€ para 30.000€. Empreitadas (de complexidade muito reduzida): O limite sobe de 30.000€ para 75.000€. A Oportunidade para as PME: A brutal subida dos limiares do Ajuste Direto e da Consulta Prévia representa uma excelente oportunidade para as pequenas e médias empresas integrarem a bolsa de fornecedores do Estado com muito menos atrito burocrático e sem a complexidade dos concursos públicos. Contudo, os convites diretos exigem que a sua empresa esteja na "linha da frente", com toda a documentação de habilitação profissional e regularidade fiscal e contributiva imaculada. Se pretende faturar ao setor público ao abrigo destas novas regras, a nossa equipa pode ajudá-lo a organizar a sua estrutura administrativa e a garantir que cumpre todos os requisitos exigidos pelo Código dos Contratos Públicos.
Embora Portugal tenha finalmente iniciado uma trajetória de descida das taxas de IRC, a carga fiscal vai muito além da percentagem que se aplica aos lucros. Segundo dados recentes revelados pelo Observatório da Competitividade Fiscal, gerido pela Deloitte, cerca de 60% das empresas portuguesas continuam a classificar o nosso sistema tributário como altamente complexo e um entrave direto à atração de investimento. O problema não é apenas a taxa; é a complexidade O diagnóstico partilhado pelos gestores é claro. A frustração atual já não reside exclusivamente no valor dos impostos a pagar, mas sim no "custo de cumprimento". A instabilidade legislativa constante, a morosidade da justiça tributária e a densidade das regras exigem um esforço administrativo desproporcional às Pequenas e Médias Empresas (PME). Em vez de concentrarem as suas energias na inovação, na procura de novos clientes ou na expansão do negócio, os empresários sentem que perdem tempo e recursos valiosos a tentar interpretar e cumprir as exigências burocráticas da Autoridade Tributária. Simplifique a gestão com a Cooperate Este estudo valida uma frustração que muitos gestores sentem na pele diariamente: o sistema é difícil de navegar sozinho. A máquina fiscal não vai simplificar-se de um dia para o outro, mas a forma como a sua empresa lida com ela pode — e deve — mudar radicalmente. Na Cooperate, compreendemos que a burocracia rouba o seu recurso mais valioso: o tempo. Nós atuamos como o seu escudo e tradutor fiscal. Transformamos a confusão legislativa em previsibilidade financeira e garantimos que a sua empresa cumpre todas as obrigações sem sobressaltos e com a máxima eficiência fiscal. Assumimos o peso da complexidade para que o seu único foco seja o crescimento rentável do seu negócio. Fale connosco e traga tranquilidade à sua gestão.
Quando catástrofes climáticas (como inundações ou tempestades) atingem um negócio, a prioridade do empresário é clara: reerguer as instalações e retomar a faturação o mais rápido possível. Para dar resposta a esta urgência, o Banco Português de Fomento (BPF) lançou a Linha de Apoio à Reconstrução , introduzindo uma agilidade financeira sem precedentes. Dinheiro rápido e obras sem espera Disponibilizada através da sua Banca Comercial, esta linha de financiamento permite cobrir até 100% dos prejuízos validados (sendo os pagamentos das seguradoras deduzidos posteriormente, para que não tenha de esperar pelos lentos processos de peritagem para começar a obra). A grande revolução do Estado para acompanhar este financiamento é a eliminação de barreiras burocráticas: para acelerar o arranque dos trabalhos, foi criado um regime de simplificação que dispensa as empresas de controlos administrativos prévios morosos, como os habituais licenciamentos urbanísticos camarários. Na prática, isto significa o fim da espera desesperante por burocracias para reparar a sua infraestrutura. A velocidade exige preparação bancária Contudo, a isenção de licenciamento camarário não anula o rigor exigido pelos Bancos e pelo BPF. Para aceder a esta linha com taxas bonificadas e garantia do Estado, a documentação dos danos, o enquadramento contabilístico e a estruturação do pedido de crédito têm de ser irrepreensíveis. É aqui que um parceiro financeiro faz a diferença. Na Cooperate, sabemos que, em momentos de crise, o seu foco tem de estar na operação e na sua equipa. Nós assumimos a negociação técnica por si. Ajudamos a sua empresa a estruturar a validação dos prejuízos, preparamos o dossiê financeiro exigido pelo Banco de Fomento e acompanhamos a candidatura de forma célere e segura. Não deixe que uma falha documental atrase o seu recomeço. Fale connosco e garanta o capital para reerguer o seu negócio.